一、行業(yè) overview
酒店預訂行業(yè)是旅游產(chǎn)業(yè)鏈中的核心環(huán)節(jié),連接著酒店供給側與商旅、休閑等需求側。隨著全球旅游市場的復蘇和數(shù)字化進程加速,酒店預訂市場呈現(xiàn)出新的增長動力與競爭態(tài)勢。根據(jù)多家行業(yè)研究機構的數(shù)據(jù),全球酒店預訂市場規(guī)模已重回萬億美元級別,其中線上滲透率持續(xù)提升,OTA(在線旅游平臺)與酒店直訂渠道之間的博弈愈發(fā)激烈。
從區(qū)域看,亞太地區(qū)尤其是中國市場的恢復速度領先全球。國內(nèi)酒店預訂行業(yè)在經(jīng)歷了疫情期的深度調整后,供給端出清與連鎖化率提升成為顯著特征。與此用戶預訂習慣加速向移動端遷移,短視頻、直播等內(nèi)容平臺也開始切入交易環(huán)節(jié),行業(yè)邊界日益模糊。
二、市場現(xiàn)狀與規(guī)模
2.1 市場規(guī)模與增長
2024年以來,國內(nèi)酒店預訂市場同比增速保持在兩位數(shù)水平。休閑旅游需求超越商旅需求成為增長主引擎,周末游、短途游、微度假等場景帶動中高端酒店及特色民宿預訂量大幅上升。節(jié)假日期間,熱門目的地的酒店預訂量普遍超過2019年同期水平,但客單價敏感度有所提升,用戶更傾向于“反向旅游”或錯峰出行。
2.2 渠道結構
目前酒店預訂渠道主要分為三類:OTA平臺(如攜程、美團、飛豬等)、酒店直銷渠道(官網(wǎng)、小程序、APP)以及新興內(nèi)容電商渠道(抖音、小紅書等)。OTA憑借流量聚合和比價優(yōu)勢仍占據(jù)主導份額,但酒店集團通過會員權益和私域運營不斷提升直訂比例。內(nèi)容平臺則依托種草和即時轉化能力,在年輕用戶中搶占份額。
2.3 競爭格局
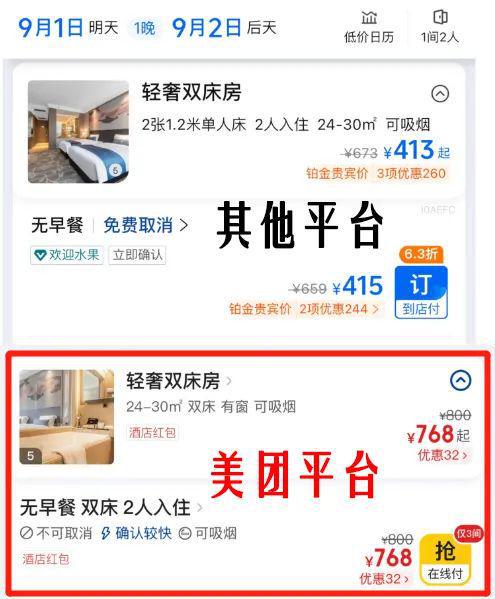
行業(yè)呈現(xiàn)“一超多強”的競爭格局。頭部OTA在供應鏈、技術能力和用戶規(guī)模上優(yōu)勢明顯,但美團憑借本地生活流量在高星酒店和低星民宿間形成差異化打法;飛豬依托阿里生態(tài)強化平臺屬性;抖音則從內(nèi)容側切入,以團購和直播預售攪動市場。國際OTA也在跨境游恢復中加大投入。
三、用戶行為洞察
3.1 預訂習慣
用戶平均提前預訂天數(shù)縮短,說走就走的旅行增多。超過60%的用戶在入住前3天內(nèi)完成預訂,其中當日預訂占比明顯上升。移動端預訂占比超過90%。用戶評價、實拍圖片、退改政策成為決策關鍵因素,價格仍是最敏感的變量之一。
3.2 需求分層
商旅用戶注重效率、合規(guī)和積分,偏好連鎖品牌與協(xié)議酒店;休閑用戶則更看重性價比、位置和體驗,對民宿、精品酒店、度假套餐接受度高。Z世代用戶熱衷小眾目的地和“酒店+X”組合產(chǎn)品,如酒店+下午茶、酒店+旅拍等。
3.3 決策路徑
典型決策路徑為:內(nèi)容種草(短視頻/筆記)→ 搜索比價(OTA/搜索引擎)→ 查看評價 → 下單預訂。超過40%的用戶會在2個以上平臺比價,價格一致性日益重要。會員等級和權益對復購影響顯著。
四、細分市場分析
4.1 高端酒店
高端酒店預訂恢復勢頭強勁,但消費者對價格敏感度提升,提前囤券、直播間預售等模式流行。國際高端品牌加大在華布局,本土高端品牌也在通過文化體驗和設計感爭奪市場。
4.2 中端及經(jīng)濟型酒店
中端酒店成為連鎖化率提升最快的細分賽道,頭部集團通過多品牌矩陣覆蓋不同價格帶。經(jīng)濟型酒店則面臨租金和人力成本上升壓力,部分單體酒店轉向加盟或關門。
4.3 民宿與非標住宿
民宿市場在經(jīng)歷了洗牌后趨于理性,品質化、合規(guī)化成為主旋律。城市公寓、鄉(xiāng)村民宿、露營地等新業(yè)態(tài)涌現(xiàn),但供給分散、標準化程度低仍是痛點。
五、行業(yè)挑戰(zhàn)
- 價格戰(zhàn)與傭金壓力:OTA與酒店之間的傭金博弈持續(xù),部分酒店集團嘗試壓縮對OTA的依賴,但獲客成本依然高企。
- 數(shù)據(jù)安全與合規(guī):用戶個人信息保護監(jiān)管趨嚴,平臺需投入更多資源滿足合規(guī)要求。
- 供給端波動:酒店供給恢復不均衡,熱門目的地旺季一房難求,淡季則面臨空置率壓力。
- 新渠道沖擊:內(nèi)容平臺以低傭金和流量紅利吸引商家,但核銷率和服務保障仍是短板。
- 跨境游不確定性:簽證政策、航班運力和匯率波動影響出境酒店預訂的恢復節(jié)奏。
六、未來趨勢展望
- 智能化與AI應用:AI客服、動態(tài)定價、智能推薦將進一步提升預訂效率和轉化率。基于大模型的行程規(guī)劃助手可能成為新的流量入口。
- 會員體系互通:酒店集團與OTA、航司、信用卡的會員權益打通將更普遍,跨界合作鎖定高價值用戶。
- 內(nèi)容與交易深度融合:短視頻、直播、種草筆記將更直接地鏈接預訂,閉環(huán)交易能力成為內(nèi)容平臺競爭關鍵。
- 可持續(xù)旅游:綠色酒店、碳足跡標簽開始影響部分企業(yè)客戶和年輕消費者的選擇。
- 下沉市場與出境游雙輪驅動:國內(nèi)下沉市場連鎖化空間廣闊,出境游恢復將帶來增量,但需關注國際形勢變化。
七、結論與建議
酒店預訂行業(yè)正處于結構性復蘇與渠道變革的交匯期。對于酒店方,建議強化直訂渠道和會員運營,同時精細化耕耘OTA和內(nèi)容平臺,避免過度依賴單一渠道;對于OTA平臺,需在價格優(yōu)勢之外提升服務保障和供應鏈深度;對于投資者,可關注連鎖酒店龍頭、具備技術壁壘的渠道服務商以及跨境游復蘇受益標的。
整體來看,行業(yè)長期向好的基本面未變,但競爭將更加多維,能夠同時做好供給、流量和服務的參與者才能持續(xù)勝出。以上分析基于公開數(shù)據(jù)與行業(yè)調研,僅供參考,不構成投資建議。